 tania-sari
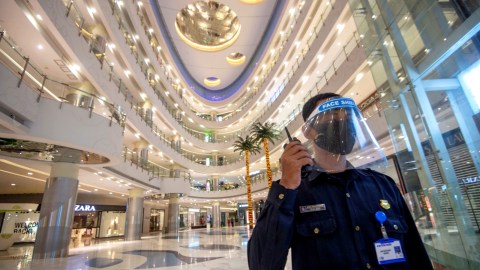
Lembaga konsultan properti Colliers Indonesia mengungkapkan bahwa persoalan tingkat kekosongan ruang usaha atau vacancy di pusat perbelanjaan wilayah Jakarta dan Bodetabek tidak terjadi secara merata. Berdasarkan hasil kajian terbaru, sebagian besar ruang kosong justru terkonsentrasi pada pusat perbelanjaan kelas menengah hingga bawah, sementara mal segmen premium dan menengah atas tetap mencatatkan kinerja okupansi yang solid. Temuan ini disampaikan Head of Research Colliers Indonesia Ferry Salanto dalam pemaparan kepada awak media secara daring pada Rabu, 7 Oktober.
Ferry menyatakan, hampir 90 persen ruang kosong di pasar retail gabungan Jakarta dan Bodetabek berasal dari kelompok mal kelas menengah sampai kelas bawah. Angka tersebut menunjukkan bahwa tekanan pada pasar pusat perbelanjaan terpusat pada segmen tertentu, bukan merupakan persoalan menyeluruh yang dialami seluruh pelaku industri retail.
"Kalau kita gabungkan antara Jakarta dan di luar Jakarta atau Bodetabek gitu, ya, hampir 90 persen ruang kosong itu berada di mal-mal yang kelas menengah sampai kelas bawah," ucap Ferry kepada awak media secara daring, Rabu (7/10).
Kesenjangan Tajam Antarsegmen Mal
Apabila dipisahkan berdasarkan wilayah, data Colliers Indonesia menunjukkan disparitas yang cukup signifikan. Di Jakarta, sekitar 84 persen ruang kosong berasal dari mal kelas menengah hingga bawah. Adapun di kawasan Greater Jakarta atau Bodetabek, proporsi tersebut melonjak hingga mencapai 96 persen.
"Bahkan kalau kita pisahkan gitu, ya, di Jakarta itu ada sekitar 84 ruang kosong itu berasal dari kelompok ini, sementara di Greater Jakarta itu angkanya bisa sampai 96 persen," kata Ferry menegaskan.
Ferry menegaskan bahwa tingkat vacancy yang tinggi tidak dapat digeneralisasi sebagai persoalan seluruh pasar retail nasional. Mal premium dan kelas menengah atas, menurutnya, justru mampu mempertahankan tingkat okupansi yang mendekati 90 persen. Kondisi tersebut berbanding terbalik dengan mal kelas menengah hingga bawah yang tingkat huniannya hanya berada di kisaran 60 persen.
"Kalau untuk kelompok middle to low itu atau yang menengah ke bawah itu angkanya sekitar 60 persen," ungkap Ferry.
Faktor Pendorong Kinerja Mal Premium
Menurut Ferry, perbedaan kinerja antara kedua segmen tersebut dipengaruhi sejumlah keunggulan yang dimiliki mal dengan performa lebih kuat. Basis pasar yang telah terbentuk secara mapan, ekosistem penyewa atau tenant yang solid, serta kehadiran merek-merek besar yang memiliki daya tarik tinggi menjadi faktor utama yang membuat pengunjung terus berdatangan.
"Artinya memang pasar mereka itu memang sudah terbentuk secara kuat, customer base-nya juga jelas, kemudian tenant ecosystem juga solid, dan brand attraction-nya itu atau brand-brand yang menarik di situ itu yang membuat orang terus datang," jelas Ferry.
Sebaliknya, mal dengan kinerja lebih lemah menghadapi persoalan yang saling berkaitan dan bersifat berantai. Penurunan kualitas pengalaman berbelanja disebut membuat para tenant semakin selektif dalam mengambil keputusan untuk masuk atau memperluas operasional di pusat perbelanjaan tersebut.
Implikasi bagi Pasar Properti Retail
Temuan Colliers Indonesia tersebut memberikan gambaran bahwa strategi pengelolaan pusat perbelanjaan tidak lagi dapat bertumpu pada pendekatan seragam di seluruh segmen. Mal yang berada pada kelas menengah dan bawah dituntut melakukan pembenahan menyeluruh, mulai dari penataan tenant, peningkatan kualitas pengalaman pengunjung, hingga penguatan identitas pasar sasaran.
Dalam konteks pasar properti nasional, kondisi ini juga menjadi indikator bahwa daya beli dan preferensi konsumen bergerak menuju pusat perbelanjaan yang menawarkan nilai tambah lebih besar. Mal kelas menengah ke bawah perlu menindaklanjuti temuan tersebut dengan evaluasi berkala terhadap komposisi penyewa, agar tingkat vacancy tidak terus meningkat dan berdampak pada keberlanjutan operasional pengelola.
Hingga pemaparan tersebut disampaikan, Colliers Indonesia belum merinci langkah lanjutan yang akan direkomendasikan kepada para pengembang. Namun data yang disajikan menegaskan bahwa pemisahan karakteristik pasar menjadi kunci dalam membaca dinamika industri pusat perbelanjaan di Jakarta dan Bodetabek ke depan.






Comments (0)