 bagus-nugroho
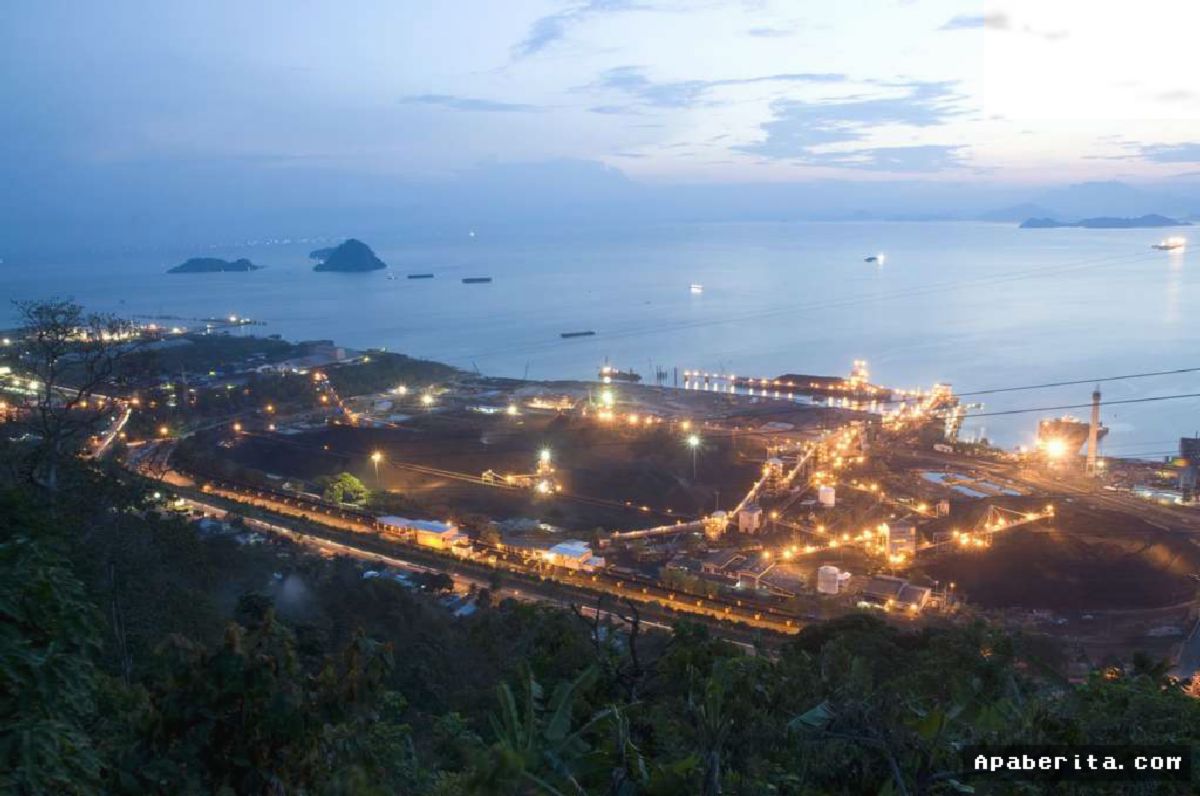
Asap industri dan deru mesin tambang di kawasan Tanjung Enim menjadi saksi bisu kontribusi besar produsen batu bara pelat merah, PT Bukit Asam Tbk (PTBA). Namun, di balik keberhasilan menjaga keandalan pasokan energi nasional, terdapat harga mahal yang harus dibayar perusahaan. Dalam kurun waktu 2018 hingga 2025, emiten pertambangan batu bara milik negara ini mencatatkan penurunan akumulasi potensi keuntungan hingga Rp 14,5 triliun akibat realisasi kewajiban pasar domestik atau Domestic Market Obligation (DMO) yang secara konsisten melampaui batas minimal yang ditetapkan pemerintah.
Sebagai tulang punggung pasokan energi primer bagi PT PLN (Persero), PTBA diwajibkan mengalokasikan sebagian hasil produksinya untuk kebutuhan dalam negeri. Kendati demikian, pemenuhan yang melampaui target DMO justru menggerus margin keuntungan perusahaan secara signifikan, mengingat harga patokan DMO untuk pembangkit listrik ditahan pada batas atas yang jauh lebih rendah ketimbang harga pasar komoditas global.
Dilema Angka di Balik Prioritas Energi Nasional
Secara regulasi, pemerintah menetapkan batas minimal DMO batu bara sebesar 25 persen dari total produksi tahunan produsen. Namun, komitmen PTBA dalam mendukung ketahanan listrik nasional membuat realisasi pasokan domestik perseroan kerap menyentuh angka jauh di atas persentase kewajiban tersebut. Ketika harga batu bara acuan internasional melonjak tinggi, selisih antara harga pasar ekspor dan batas harga (cap price) DMO pembangkit listrik sebesar US$ 70 per ton menjadi celah lebar yang memangkas pendapatan perseroan.
Kondisi ini menciptakan jurang perbedaan yang mencolok pada kinerja keuangan emiten bertode PTBA ini. Beban pengabdian terhadap pasokan energi dalam negeri tersebut harus diimbangi dengan strategi efisiensi biaya operasional yang sangat ketat.
| Parameter Operasional | Pasar Domestik (DMO) | Pasar Ekspor (Komersial) |
|---|---|---|
| Harga Jual Batu Bara | Terbatas Pagu (Max US$ 70/Ton) | Mengikuti Harga Pasar Global |
| Realisasi Volume PTBA | Selalu di atas batas minimal 25% | Terbatas porsi alokasi sisa |
| Dampak Finansial (2018-2025) | Tergerus potensi laba akumulatif hingga Rp 14,5 Triliun | |
Beban Moral dan Pengorbanan BUMN Pertambangan
Langkah PTBA mendahulukan kebutuhan domestik dibanding memburu margin ekspor yang menggiurkan mencerminkan peran ganda BUMN sebagai entitas bisnis sekaligus benteng pertahanan energi nasional. Namun, koreksi laba sebesar Rp 14,5 triliun selama kurun delapan tahun tersebut memicu diskusi hangat di kalangan analis pasar modal terkait keberlanjutan skema kompensasi DMO.
"Kewajiban menjaga terang listrik Nusantara adalah prioritas utama perseroan, namun disparitas harga yang terlalu dalam jangka panjang tentu memberikan tekanan nyata bagi arus kas dan ruang pertumbuhan investasi jangka panjang perusahaan," ujar pengamat energi nasional.
Pengorbanan laba bersih ini secara tidak langsung mengurangi potensi pembagian dividen kepada pemegang saham, termasuk kas negara. Pasalnya, kelebihan pasokan ke pasar lokal membatasi kemampuan perusahaan untuk memanfaatkan momentum supercycle harga komoditas yang sempat terjadi dalam beberapa tahun terakhir.
Menatap Masa Depan: Navigasi Strategi dan Efisiensi PTBA
Menghadapi tantangan penurunan potensi laba hingga 2025, PTBA berupaya keras melakukan diversifikasi bisnis serta optimalisasi biaya produksi. Langkah modernisasi jalur transportasi kereta api batu bara, efisiensi konsumsi bahan bakar alat berat, hingga perluasan lini bisnis energi baru terbarukan (EBT) menjadi fokus utama untuk menutup celah keuntungannya yang tergerus.
Perusahaan meyakini bahwa dengan reformasi kebijakan skema pungut-salur atau Mitra Instansi Pengelola (MIP) batu bara yang sedang dimatangkan pemerintah, beban penyerapan DMO di masa depan dapat terdistribusi secara lebih adil bagi seluruh pelaku industri pertambangan nasional, sehingga margin profitabilitas PTBA dapat kembali pulih secara bertahap.






Comments (0)