 bagus-nugroho
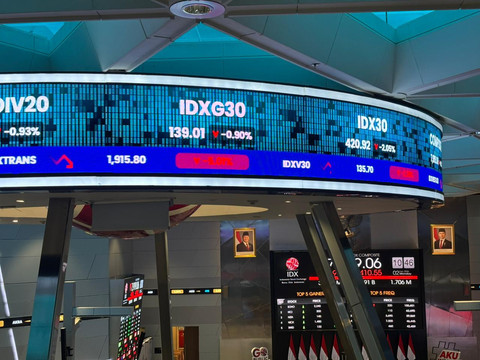
Jakarta — Indeks Harga Saham Gabungan (IHSG) diperkirakan membuka perdagangan Kamis (8/10) pada zona merah dengan proyeksi rentang 6.016 hingga 5.973, setelah sehari sebelumnya ditutup melemah 46,2 poin atau 0,74 persen di level 6.146,72. Perkiraan itu disampaikan sejumlah pelaku pasar yang memantau sentimen global maupun domestik, di tengah kewaspadaan terhadap arah kebijakan moneter Amerika Serikat serta pergerakan nilai tukar rupiah.
Sentimen Global Cenderung Campuran
Senior Technical Analyst Mirae Asset Sekuritas Indonesia, M. Nafan Aji Gusta, menyatakan sentimen pasar pada Kamis (8/10) cenderung campuran dengan kecenderungan kehati-hatian. Menurutnya, perhatian utama pelaku dana global tertuju pada risalah rapat Komite Pasar Terbuka Federal (FOMC) periode September yang dinilai mengirim sinyal cukup ketat secara fundamental.
Risalah tersebut memaparkan penilaian mayoritas pembuat kebijakan bahwa kenaikan suku bunga acuan Fed Funds Rate sebanyak satu kali masih mungkin diperlukan sampai akhir tahun berjalan. Sinyal itu, bila dibaca bersama pergerakan pasar obligasi, memperkuat kekhawatiran bahwa biaya pinjaman di dunia akan tetap berada di level tinggi dalam waktu dekat.
"Untuk perdagangan Kamis, 8 Oktober 2026, adapun sentimen IHSG cenderung mixed dengan bias cautious, terutama set," kata Senior Technical Analyst Mirae Asset Sekuritas Indonesia M. Nafan Aji Gusta, dalam keterangannya, Kamis (8/10).
Selain risalah FOMC, Nafan menggarisbawahi dua indikator harga yang terus bergerak naik. Imbal hasil obligasi Treasury Amerika Serikat tenor 10 tahun naik 0,34 persen menjadi 5,286 persen, sementara harga minyak mentah Brent menguat 0,33 persen ke posisi USD 101,29 per barel. Kombinasi keduanya berpotensi menahan tekanan inflasi global, sehingga membatasi ruang bank sentral dunia untuk melonggarkan kebijakan moneter mereka.
"Kombinasi yield obligasi yang tinggi dan energi yang mahal berpotensi mempertahankan tekanan inflasi, sehingga dapat membatasi ruang bagi bank sentral dunia untuk melonggarkan kebijakan moneter," jelasnya.
Rupiah dan Arus Dana Asing Jadi Penentu
Di ranah domestik, Nafan menilai dua variabel menjadi penentu arah IHSG, yakni pergerakan nilai tukar rupiah dan perilaku arus dana asing. Sepanjang perdagangan Rabu (7/10), rupiah sempat menguat 0,07 persen ke posisi Rp 17.887 per dolar AS. Namun demikian, penguatan dolar di pasar global beserta tingginya imbal hasil Treasury dinilai tetap menjadi risiko terhadap stabilitas mata uang domestik.
Kondisi itu sejalan dengan pelaku pasar yang mencermati keputusan lembaga penyusun indeks global FTSE Russell. FTSE Russell mempertahankan status Indonesia sebagai Secondary Emerging Market dan tidak memasukkan Indonesia ke dalam watchlist, keputusan yang disebut Nafan dapat menopang stabilitas pasar modal domestik. Meski demikian, keputusan tersebut dinilai belum cukup kuat untuk membalik arah keluar masuknya dana asing secara signifikan.
Menanggapi kondisi tersebut, Mirae Asset Sekuritas merekomendasikan sejumlah saham bagi investor pada perdagangan Kamis (8/10), meliputi AMMN, RAJA, dan TLKM.
Proyeksi Teknis Beragam di Antara Sekuritas
Selain Mirae Asset Sekuritas, MNC Sekuritas juga mempublikasikan proyeksinya terhadap pergerakan indeks pada Kamis (8/10). Menurut perusahaan efek tersebut, IHSG berpotensi bergerak bervariasi, dengan area koreksi terdekat berada di kisaran 6.118 hingga 6.141. Sementara bila indeks berbalik menguat, target penguatan mengarah ke rentang 6.342 hingga 6.430, yang juga merupakan cluster garis moving average periode 20 dan periode 60.
"Adapun area koreksi terdekat berikutnya berada di 6.118-6.141. Namun demikian, pada label merah IHSG akan menguji area 6.342-6.430 sekaligus cluster MA20 dan MA60," tulis MNC Sekuritas, dalam keterangannya, Kamis (8/10).
Rentang proyeksi yang berbeda antara satu sekuritas dengan lainnya menggambarkan kondisi pasar yang masih dinamis. Investor diimbau mencermati perkembangan imbal hasil obligasi AS, harga energi dunia, serta arah pergerakan rupiah sebagai penentu utama pergerakan indeks dalam jangka pendek.






Comments (0)