 bagus-nugroho
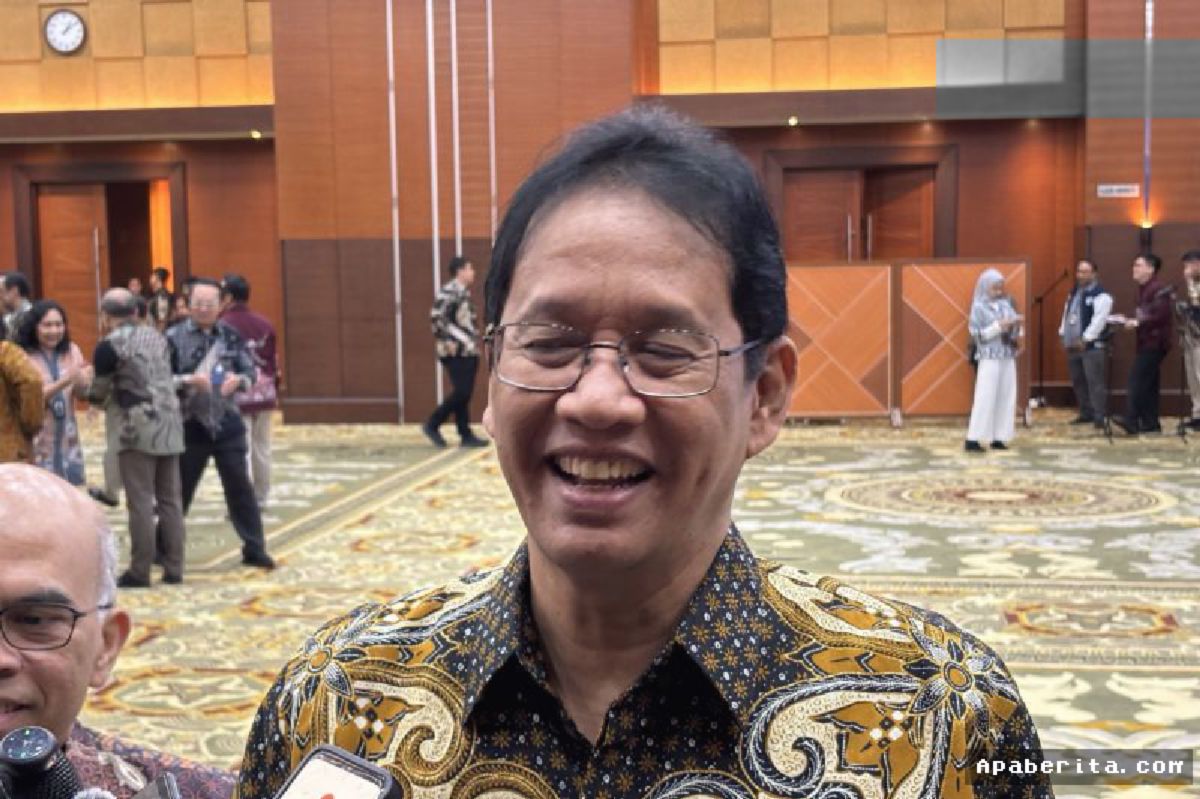
JAKARTA — Menteri Keuangan Purbaya Yudhi Sadewa memberikan klarifikasi resmi terkait rencana strategis pemerintah dalam meluncurkan program pembukaan rekening bank secara massal bagi masyarakat yang belum terjangkau layanan perbankan formal (unbanked). Menkeu menegaskan bahwa besaran alokasi anggaran untuk program berskala nasional tersebut hingga saat ini masih dalam kalkulasi mendalam dan belum bersifat final. Pemerintah masih terus mematangkan skema pembiayaan agar tepat sasaran, efisien, serta tidak memberikan beban berlebihan pada Anggaran Pendapatan dan Belanja Negara (APBN).
Program pembukaan rekening massal ini digagas sebagai langkah akselerasi untuk meningkatkan indeks inklusi keuangan nasional secara signifikan. Selain memperluas literasi finansial, ketersediaan rekening bank secara merata diyakini mampu mengoptimalkan penyaluran berbagai program bantuan sosial (bansos), insentif Usaha Mikro, Kecil, dan Menengah (UMKM), serta subsidi pemerintah agar lebih presisi, transparan, dan minim risiko kebocoran.
Tahapan Rencana Pelaksanaan Pembukaan Rekening Massal
Dalam keterangannya di Kompleks Kementerian Keuangan, Menkeu Purbaya memaparkan kronologi dan urutan langkah teknis yang tengah ditempuh oleh pemerintah bersama Otoritas Jasa Keuangan (OJK) serta otoritas moneter nasional:
- Pemetaan Data Sasaran: Kementerian Sosial bersama Kementerian Dalam Negeri memvalidasi integrasi Data Terpadu Kesejahteraan Sosial (DTKS) berbasis Nomor Induk Kependudukan (NIK) guna mengidentifikasi calon penerima yang belum memiliki tabungan formal.
- Konsolidasi Industri Perbankan: Kementerian Keuangan menggelar koordinasi intensif bersama Himpunan Bank Negara (HIMBARA) dan bank swasta untuk merumuskan skema pembebasan biaya administrasi serta pembukaan saldo awal.
- Penghitungan Komponen Biaya: Tim teknis menghitung variabel biaya pencetakan kartu, distribusi fasilitas transaksi, hingga kesiapan infrastruktur digital di kawasan Terdepan, Terluar, dan Tertinggal (3T).
- Pengajuan Alokasi APBN: Penetapan angka final anggaran akan diajukan resmi kepada DPR RI setelah seluruh negosiasi skema efisiensi pembiayaan disepakati.
Analisis Potensi Anggaran dan Dampak Inklusi Keuangan
Pemerintah menargetkan tingkat inklusi keuangan nasional dapat melonjak hingga menembus angka 95% dalam beberapa tahun mendatang. Untuk mencapai target tersebut, kebutuhan dana tidak hanya difokuskan pada biaya pembukaan akun baru, melainkan juga penguatan jaringan ekosistem keuangan digital hingga ke tingkat pedesaan.
| Indikator Program | Proyeksi & Target Utama | Status Evaluasi Kemenkeu |
|---|---|---|
| Target Penerima Rekening | 15.000.000 – 20.000.000 Jiwa | Fokus pada kelompok unbanked dan penerima bansos |
| Estimasi Biaya per Rekening | Rp25.000 – Rp45.000 / unit | Masih dalam tahap negosiasi dengan konsorsium perbankan |
| Kebutuhan Anggaran APBN | Rp500 Miliar – Rp900 Miliar | Belum final, menunggu skema efisiensi biaya digital |
| Target Inklusi Keuangan | 95% secara nasional | Meningkat pesat dari baseline sebelumnya sekitar 88% |
"Kami tidak ingin terburu-buru menetapkan angka final sebelum ada kepastian mengenai efisiensi skema teknis dari pihak perbankan. Prinsip kami adalah setiap rupiah APBN harus memberikan dampak inklusi maksimal tanpa adanya pemborosan anggaran," tegas Menkeu Purbaya.
"Keputusan untuk mematangkan anggaran ini sangat rasional. Pemerintah harus memastikan bahwa program pembukaan rekening massal ini tidak sekadar menciptakan rekening pasif (dormant accounts), melainkan benar-benar diikuti dengan peningkatan literasi keuangan digital agar masyarakat aktif bertransaksi," ungkap ahli kebijakan publik dari Pusat Studi Ekonomi Nasional.
Tantangan Infrastruktur dan Digitalisasi Layanan
Di samping penetapan plafon anggaran, tantangan krusial yang turut disoroti Kementerian Keuangan adalah ketersediaan jaringan telekomunikasi serta agen perbankan di wilayah terpencil. Tanpa infrastruktur penunjang yang memadai, masyarakat penerima manfaat dikhawatirkan akan mengalami kesulitan dalam mengoperasikan rekening mereka.
Menkeu Purbaya menambahkan bahwa skema final mendatang akan mengombinasikan pemanfaatan teknologi finansial (fintech) dan perluasan agen bank desa guna memangkas biaya operasional. Evaluasi menyeluruh terus dilakukan hingga seluruh kesiapan teknis dan anggaran dinyatakan matang secara nasional.






Comments (0)