 putri-anggraini
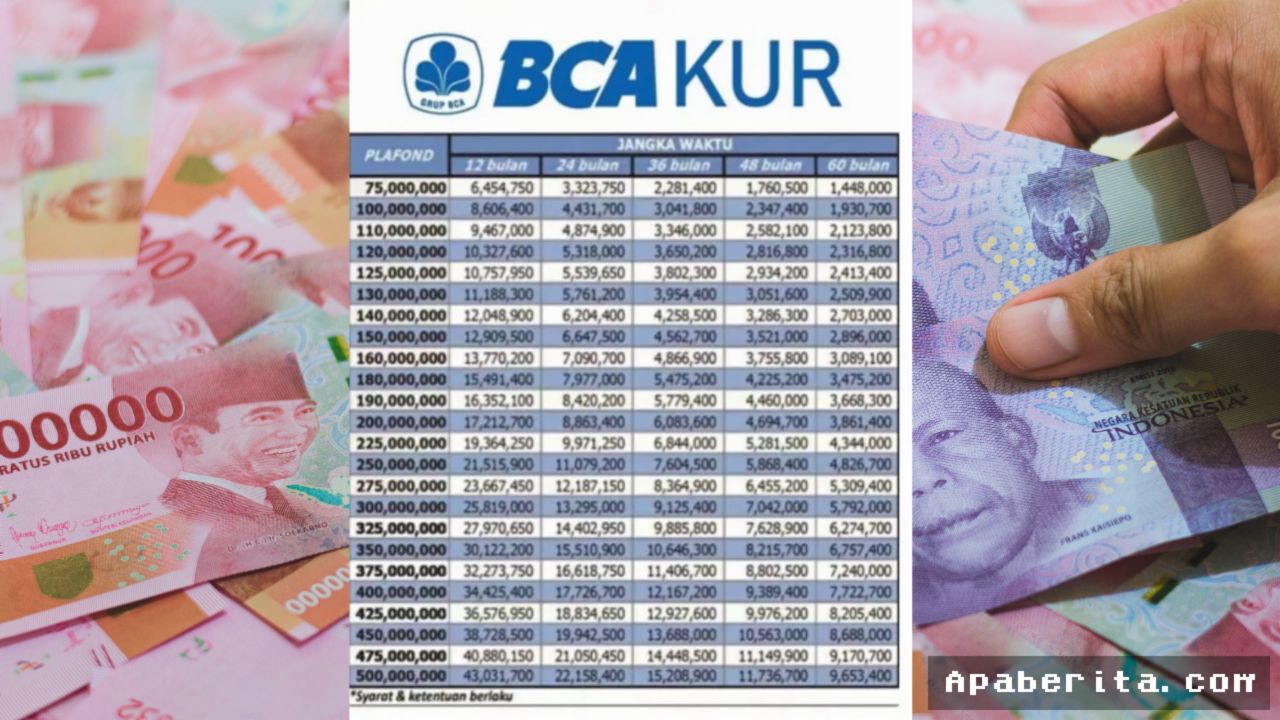
Di tengah dinamika perekonomian nasional yang terus bergerak dinamis, kebutuhan akan tambahan modal kerja menjadi kunci utama bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) untuk mempertahankan serta mengembangkan roda bisnis mereka. Menjawab tantangan tersebut, PT Bank Central Asia Tbk (BCA) kembali menghadirkan program Kredit Usaha Rakyat (KUR) 2026 dengan plafon pinjaman hingga Rp100 juta. Program subsidi pemerintah ini dirancang khusus dengan suku bunga yang terjangkau guna memberikan nafas baru bagi wirausahawan di berbagai daerah.
Langkah perbankan nasional dalam menyalurkan pembiayaan bersubsidi ini disambut hangat oleh para penggiat sektor riil. Suku bunga yang ditetapkan berada di angka 6 persen efektif per tahun untuk pengajuan pertama KUR Mikro maupun KUR Kecil. Angka ini jauh berada di bawah suku bunga kredit komersial biasa, sehingga menjadi daya tarik utama bagi pedagang, perajin, hingga penyedia jasa yang membutuhkan suntikan dana segar tanpa terbebankan biaya bunga yang tinggi.
Skema Rincian dan Simulasi Angsuran KUR BCA Rp100 Juta
Bagi para pelaku usaha yang merencanakan pengajuan pinjaman sebesar Rp100.000.000, BCA menawarkan fleksibilitas jangka waktu pengembalian (tenor) mulai dari 1 hingga 5 tahun (12 sampai 60 bulan). Pilihan tenor ini memberikan keleluasaan bagi wirausahawan untuk menyesuaikan kemampuan alur kas (cash flow) harian maupun bulanan usaha mereka.
Berikut adalah rincian estimasi tabel angsuran KUR BCA plafon Rp100 juta dengan asumsi suku bunga 6% per tahun:
| Tenor (Jangka Waktu) | Estimasi Cicilan per Bulan |
|---|---|
| 12 Bulan (1 Tahun) | Rp8.606.643 |
| 24 Bulan (2 Tahun) | Rp4.432.061 |
| 36 Bulan (3 Tahun) | Rp3.042.198 |
| 48 Bulan (4 Tahun) | Rp2.348.503 |
| 60 Bulan (5 Tahun) | Rp1.933.280 |
Melalui kepastian besaran cicilan tersebut, pengusaha dapat melakukan kalkulasi matang terkait margin keuntungan dan alokasi dana operasional harian tanpa khawatir akan guncangan finansial tiba-tiba.
Syarat Dokumen dan Kriteria Penerima Manfaat
Untuk memastikan penyaluran kredit tepat sasaran dan berdaya guna, BCA menetapkan sejumlah kriteria utama bagi calon debitur. Pengaju KUR BCA wajib merupakan Warga Negara Indonesia (WNI) yang telah memiliki usaha aktif dan produktif minimal berjalan selama 6 bulan berturut-turut. Selain itu, calon penerima tidak sedang menikmati fasilitas kredit produktif dari perbankan lain.
"Kemudahan akses modal usaha dengan suku bunga rendah adalah fondasi penting untuk mendorong UMKM naik kelas. BCA berkomitmen menyalurkan pembiayaan secara transparan, akuntabel, dan mendukung akselerasi ekonomi daerah," ujar Analis Keuangan Usaha Kecil dalam sebuah diskusi ekonomi perbankan.
Beberapa berkas administrasi penting yang harus disiapkan oleh pemohon meliputi:
- Kartu Tanda Penduduk (KTP) pemohon dan pasangan (jika sudah menikah).
- Kartu Keluarga (KK) serta Surat Nikah atau Cerai.
- Nomor Induk Berusaha (NIB) atau Surat Keterangan Usaha (SKU) resmi dari kelurahan/desa setempat.
- Nomor Pokok Wajib Pajak (NPWP) wajib dilampirkan untuk pinjaman di atas Rp50 juta.
Penyediaan dokumen yang lengkap dan valid akan mempercepat proses validasi berkas serta survei kelayakan yang dilakukan oleh tim petugas lapangan perbankan.
Langkah Praktis Pengajuan KUR BCA Secara Offline dan Online
BCA memberikan opsi kemudahan pengajuan, baik secara tatap muka langsung maupun melalui kanal digital. Bagi nasabah yang menyukai layanan langsung, pengajuan dapat dilakukan dengan mengunjungi Kantor Cabang Utama (KCU) atau Kantor Cabang Pembantu (KCP) BCA terdekat dengan membawa seluruh berkas persyaratan yang dibutuhkan.
Sementara itu, bagi pelaku usaha yang memiliki keterbatasan waktu, pengajuan dapat memanfaatkan fitur Web Form KUR BCA. Melalui platform digital resmi ini, calon debitur cukup mengisi formulir data diri, perincian usaha, serta mengunggah dokumen yang dipersyaratkan. Setelah berkas terverifikasi awal, petugas perbankan akan menghubungi untuk tahap verifikasi lanjutan dan jadwal peninjauan lokasi usaha.
Optimalisasi pemanfaatan fasilitas pinjaman modal ini diharapkan mampu memacu daya saing industri kecil menengah nasional dan membuka lapangan kerja baru di sektor riil. Bagi para pemilik usaha, manajemen pemanfaatan dana yang bijak tetap menjadi kunci utama agar investasi modal mampu memberikan imbal hasil yang berkelanjutan.






Comments (0)