 dimas-permana
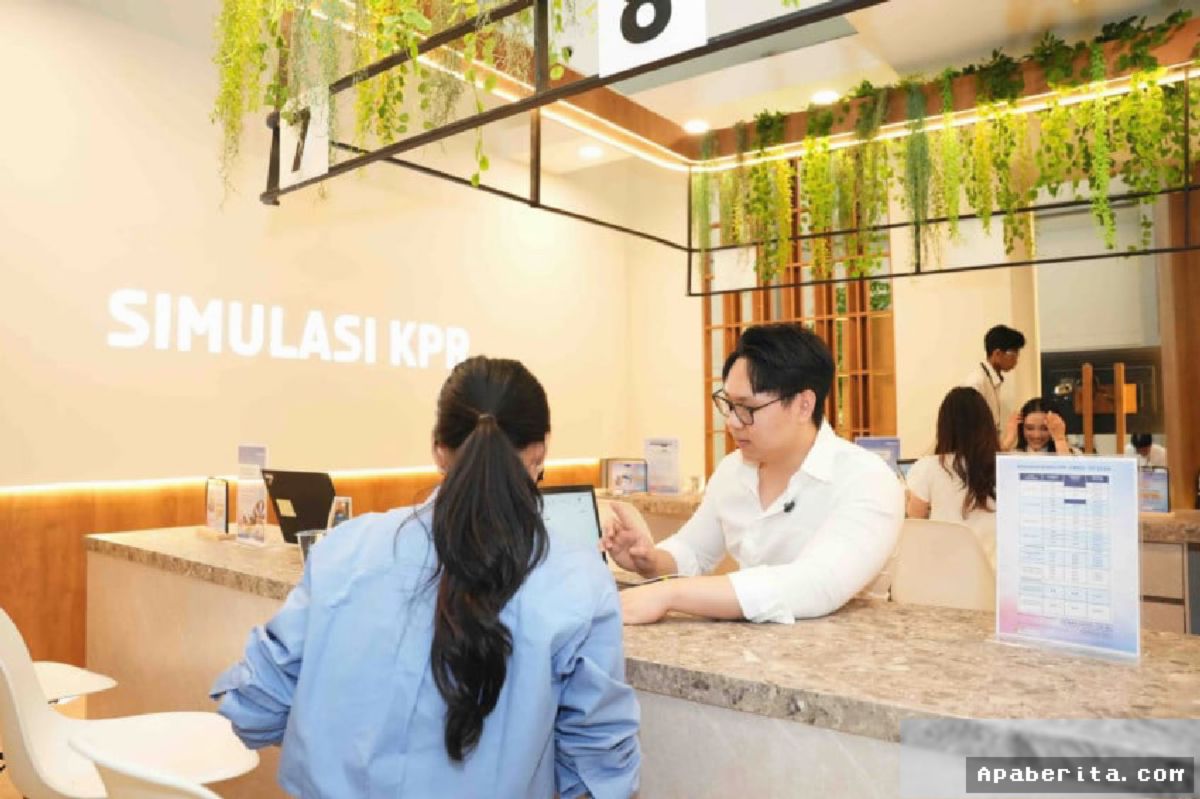
Memiliki rumah pribadi masih menjadi impian besar bagi banyak generasi muda dan keluarga muda di Indonesia. Namun, bayang-bayang komitmen finansial jangka panjang sering kali memicu kekhawatiran, terutama terkait potensi terganggunya stabilitas arus kas (cash flow) harian. Menjawab tantangan tersebut, PT Bank Central Asia Tbk (BCA) membagikan panduan cerdas dalam mengelola Kredit Pemilikan Rumah (KPR) agar impian memiliki hunian tetap sejalan dengan kesehatan keuangan yang berkelanjutan.
Langkah awal dalam merencanakan pembelian rumah pertama bukanlah sekadar memilih lokasi atau desain hunian, melainkan melakukan kalkulasi menyeluruh terhadap kapasitas finansial pribadi. BCA menekankan pentingnya eksekusi strategi keuangan yang terukur sebelum calon debitur menandatangani akad kredit.
Rasio Ideal: Batasi Cicilan Maksimal 30 Persen Pendapatan
Salah satu pilar utama dalam menjaga kesehatan arus kas adalah mematuhi rasio utang yang aman. Para pakar keuangan dan analis dari BCA merekomendasikan agar nilai total cicilan—termasuk cicilan KPR—tidak melebihi angka 30 persen hingga 35 persen dari total pendapatan bersih bulanan (take-home pay).
Jika nilai cicilan melebihi ambang batas tersebut, risiko terjadinya defisit anggaran harian akan meningkat secara signifikan. Hal ini berpotensi mengganggu pemenuhan kebutuhan pokok, dana pendidikan, hingga alokasi investasi masa depan.
| Pendapatan Bersih Bulanan | Batas Maksimal Cicilan Safe Zone (30%) | Alokasi Kebutuhan Lain (70%) |
|---|---|---|
| Rp10.000.000 | Rp3.000.000 | Rp7.000.000 |
| Rp15.000.000 | Rp4.500.000 | Rp10.500.000 |
| Rp20.000.000 | Rp6.000.000 | Rp14.000.000 |
Memperkuat Dana Darurat dan Menyiapkan Biaya Ekstra Transaksi
Sebelum memulai cicilan KPR, ketersediaan dana darurat (emergency fund) merupakan syarat mutlak yang tidak boleh diabaikan. Idealnya, dana darurat yang tersimpan adalah sebesar 3 hingga 6 kali pengeluaran bulanan. Fondasi ini berfungsi sebagai bantal pengaman jika terjadi risiko tak terduga, seperti kemerosotan bisnis atau gangguan kesehatan, sehingga pembayaran KPR tetap berjalan lancar tanpa memicu kelalaian pembayaran (default).
Selain itu, pembeli rumah pertama sering kali terkejut oleh biaya-biaya tambahan di luar Uang Muka (DP). BCA mengingatkan calon nasabah untuk mencadangkan dana setidaknya 5 hingga 10 persen dari harga rumah untuk mengover biaya legalitas dan administrasi, seperti BPHTB (Pajak Pembelian), biaya akta notaris, biaya provisi bank, serta asuransi jiwa dan kebakaran.
Strategi Pemilihan Suku Bunga Fixed dan Floating
Manajemen tingkat suku bunga menjadi faktor krusial berikutnya. Dalam skema KPR, terdapat masa suku bunga fixed (tetap) dan suku bunga floating (mengambang). BCA menyarankan nasabah untuk memanfaatkan program bunga fixed pada tahun-tahun awal angsuran untuk memberikan kepastian nilai cicilan saat keuangan keluarga sedang dalam tahap penyesuaian.
"Kunci utama dari kepemilikan rumah pertama adalah disiplin finansial sejak awal. Mengatur arus kas secara bijak bukan berarti membatasi impian memiliki rumah, melainkan memastikan bahwa hunian tersebut menjadi aset yang membawa ketenangan, bukan beban ekonomi di masa depan," ungkap manajemen KPR BCA dalam keterangannya.
Dengan menerapkan perencanaan yang matang, memperhitungkan seluruh elemen biaya, serta menjaga rasio utang tetap terkoordinasi, memiliki hunian impian bukan lagi skenario yang menakutkan bagi para pembeli rumah pertama.






Comments (0)