 putri-anggraini
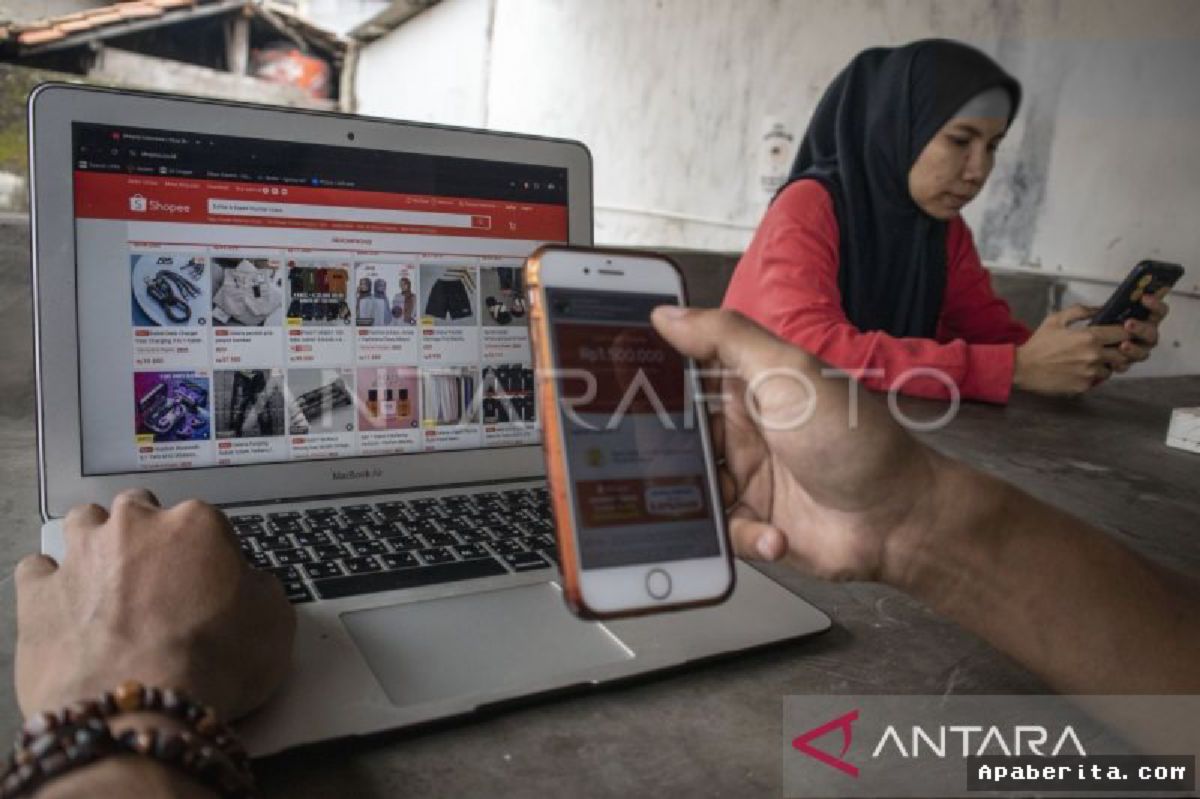
JAKARTA, APABERITA.COM — Industri keuangan digital di Indonesia terus mengalami perkembangan pesat seiring tingginya pemanfaatan teknologi informasi di masyarakat. Perluasan akses pembiayaan melalui perusahaan pinjaman daring (pindar) dinilai menjadi sarana efektif dalam mendorong inklusi keuangan nasional, khususnya bagi kelompok masyarakat unbanked serta para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang selama ini sulit mengakses perbankan konvensional. Kendati demikian, para pemangku kepentingan menekankan bahwa aspek utama keberlanjutan ekosistem ini tetap bertumpu pada kemampuan bayar (repayment capacity) dari masing-masing nasabah.
Penyaluran dana pembiayaan berbasis teknologi yang masif tanpa diimbangi mitigasi risiko yang matang berpotensi memicu lonjakan tingkat pembiayaan bermasalah. Berdasarkan catatan regulasi keuangan nasional, keberhasilan penetrasi pasar pinjaman daring sangat ditentukan oleh keseimbangan antara kemudahan penyaluran pinjaman dan tingkat kepatuhan peminjam dalam menyelesaikan kewajibannya tepat waktu. Oleh sebab itu, transparansi data nasabah dan keakuratan analisis skor kredit menjadi modal penting bagi para penyelenggara platform.
Transformasi dan Fase Perkembangan Industri Pindar Nasional
Pertumbuhan sektor pinjaman daring di tanah air tidak terjadi secara mendadak, melainkan melalui beberapa babak krusial yang membentuk dinamika industri saat ini:
- Fase Inisiasi dan Introduksi (2016–2018): Kemunculan awal platform fintech lending yang mengenalkan kemudahan akses pendanaan secara digital tanpa agunan fisik kepada masyarakat luas.
- Fase Penataan Regulasi (2019–2021): Otoritas Jasa Keuangan (OJK) bersama Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) memperketat aturan main, membatasi suku bunga harian, serta memberantas ribuan pinjaman online ilegal yang merugikan publik.
- Fase Penguatan Manajemen Risiko (2022–2024): Penyelenggara resmi mulai mengintegrasikan data Sistem Layanan Informasi Keuangan (SLIK) dan penguatan teknologi credit scoring guna menyeleksi profil risiko calon peminjam.
- Fase Kematangan dan Inklusi Berkelanjutan (2025–Sekarang): Perluasan akses pembiayaan difokuskan pada sektor-sektor produktif dengan penekanan utama pada validasi kemampuan bayar nasabah demi meminimalkan Tingkat Wanprestasi di atas 90 hari (TWP90).
Kemudahan proses pengajuan yang hanya membutuhkan identitas diri dan perangkat ponsel pintar sering kali menjadi daya tarik utama. Namun, kemudahan ini harus dibarengi dengan kehati-hatian finansial dari sisi pengguna agar tidak terjebak dalam masalah utang berlebih.
"Inklusi keuangan tidak sekadar memberikan kebebasan akses terhadap modal, melainkan memastikan masyarakat penerima pinjaman memiliki kapasitas ekonomis untuk mengembalikan dana tersebut tanpa mengganggu stabilitas keuangan personal mereka," ujar pengamat finansial digital dalam keterangannya.
Faktor Kunci Menjaga Kualitas Kredit Pindar
Untuk memastikan agar perluasan akses pembiayaan ini tetap berjalan aman dan efisien, terdapat sejumlah faktor mendasar yang menjadi fokus perhatian penyelenggara dan otoritas regulator:
- Analisis Kemampuan Finansial yang Presisi: Platform wajib memanfaatkan teknologi analisis data yang mampu mengukur arus kas nyata calon debitur sebelum menyetujui limit pinjaman.
- Tingkat Literasi Keuangan Konsumen: Masyarakat perlu diberikan pemahaman secara intensif bahwa pinjaman daring merupakan instrumen keuangan yang memiliki konsekuensi hukum dan finansial secara nyata.
- Pengawasan Bunga dan Biaya Layanan: Penyesuaian batas atas suku bunga secara berkala guna memastikan biaya pinjaman tetap rasional dan terjangkau bagi konsumen.
- Prinsip Penagihan Beretika: Penerapan standar operasional penagihan yang ketat demi melindungi hak-hak konsumen sesuai regulasi perlindungan data pribadi dan perundang-undangan yang berlaku.
Pada akhirnya, perluasan akses pembiayaan pinjaman daring diharapkan mampu memberikan dampak positif yang nyata bagi roda perekonomian nasional. Kunci utama keberhasilan ekosistem ini tidak hanya terletak pada seberapa luas jangkauan teknologi yang ditawarkan, tetapi pada kesadaran finansial nasabah untuk selalu mengukur kemampuan bayar sebelum mengambil keputusan berutang.






Comments (0)