 bagus-nugroho
Langkah mengejutkan dari Kementerian Keuangan Amerika Serikat kembali mengocok ulang ketenangan pasar keuangan global. Pasar obligasi AS mendadak bergejolak setelah pengumuman kebijakan terbaru terkait akuisisi kembali utang pemerintah. Para pelaku pasar yang sebelumnya mengharapkan amunisi ekonomi lebih besar harus gigit jari, memicu reaksi berantai yang langsung menaikkan imbal hasil (yield) obligasi jangka panjang di pasar modal global.
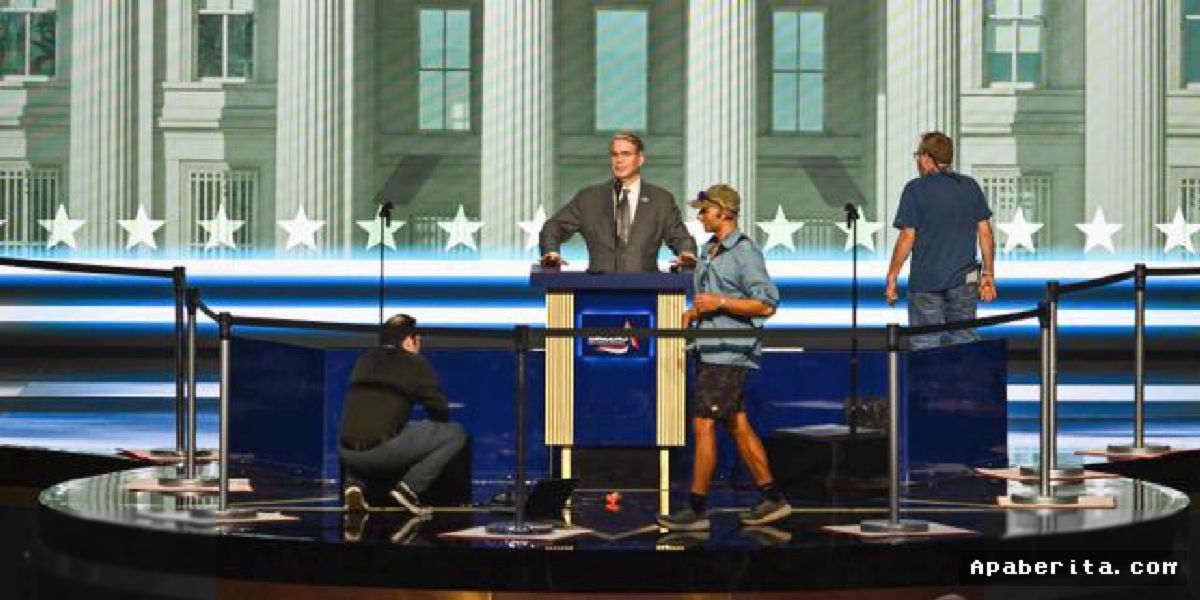
Menteri Keuangan Amerika Serikat, Scott Bessent, secara resmi mengumumkan rencana pembelian kembali (buyback) utang jangka panjang AS senilai USD 6 miliar (sekitar Rp95 triliun). Namun, bukannya memberikan efek penenang, pengumuman ini justru direspon negatif oleh para investor. Penyebab utamanya adalah nilai intervensi yang dinilai jauh di bawah ekspektasi pasar keuangan yang mendambakan stimulus atau intervensi utang dalam jumlah yang jauh lebih fantastis.
Kekecewaan Pasar dan Melambungnya Imbal Hasil Obligasi
Investor di Wall Street sebelumnya telah memasang kalkulasi tinggi terhadap aksi korporasi pemerintah ini. Ketika pengumuman resmi hanya menyentuh angka USD 6 miliar, aksi lepas portofolio tak terhindarkan. Hal tersebut secara otomatis mendongkrak yield atau imbal hasil obligasi AS tenor 10 tahun dan 20 tahun ke level yang cukup memanaskan suhu pasar.
Mekanisme pasar obligasi bekerja secara berbalik nilai: ketika harga obligasi turun akibat aksi jual karena kekecewaan investor, imbal hasilnya justru akan meroket naik. Tekanan ini langsung terasa di layar-layar perdagangan sesaat setelah statemen resmi dirilis.
"Pasar mengharapkan sinyal dukungan yang jauh lebih kuat dari Scott Bessent. Angka 6 miliar dolar AS ini terasa seperti setetes air di tengah padang pasir kebutuhan likuiditas pasar obligasi jangka panjang," ungkap seorang analis senior pasar modal Wall Street.
Analisis Dampak Terhadap Perekonomian AS
Kenaikan imbal hasil obligasi pemerintah AS tenor 10 dan 20 tahun bukanlah isu sektoral semata. Yield obligasi 10 tahun merupakan tolok ukur (benchmark) paling krusial yang menentukan arah suku bunga kredit pemilikan rumah (KPR), bunga kartu kredit, hingga pinjaman korporasi di seluruh penjuru Amerika Serikat.
| Parameter Pasar | Ekspektasi Investor | Realisasi Kebijakan | Dampak Langsung |
|---|---|---|---|
| Nilai Buyback Utang | > USD 10 Miliar | USD 6 Miliar | Aksi Jual Massal Obligasi |
| Yield Obligasi 10-Tahun | Melandai / Turun | Melonjak Naik | Biaya Pinjaman KPR Naik |
| Yield Obligasi 20-Tahun | Stabil | Terangkat Tinggi | Tekanan Utang Jangka Panjang |
Dengan melonjaknya imbal hasil ini, biaya pinjaman secara nasional berpotensi merangkak naik. Kenaikan biaya modal ini berisiko menahan laju ekspansi dunia usaha serta menekan daya beli masyarakat di sektor properti yang sangat bergantung pada stabilitas suku bunga jangka panjang.
Tantangan Sektor Keuangan dan Respon Pelaku Pasar
Di satu sisi, beberapa pakar menilai strategi Scott Bessent merupakan upaya menjaga kehati-hatian anggaran negara agar tidak membengkakkan beban belanja pemerintah secara berlebihan. Namun, kompromi ini harus dibayar mahal dengan volatilitas jangka pendek di pasar modal.
"Langkah ini menunjukkan bahwa Scott Bessent berupaya menjaga disiplin fiskal tanpa secara agresif mengintervensi pasar, meski harus membayarnya dengan gejolak imbal hasil," kata ekonom dari sebuah lembaga riset makroekonomi.
Para manajer investasi kini mulai merombak ulang portofolio mereka. Banyak dana investasi dialihkan sementara waktu dari instrumen utang jangka panjang menuju pasar uang berjangka pendek yang dinilai lebih aman dari goncangan suku bunga. Sentimen kehati-hatian ini diprediksi masih akan mewarnai perdagangan hingga Kementerian Keuangan memberikan kejelasan lebih lanjut mengenai arah kebijakan utang pada kuartal berikutnya.






Comments (0)