 dimas-permana
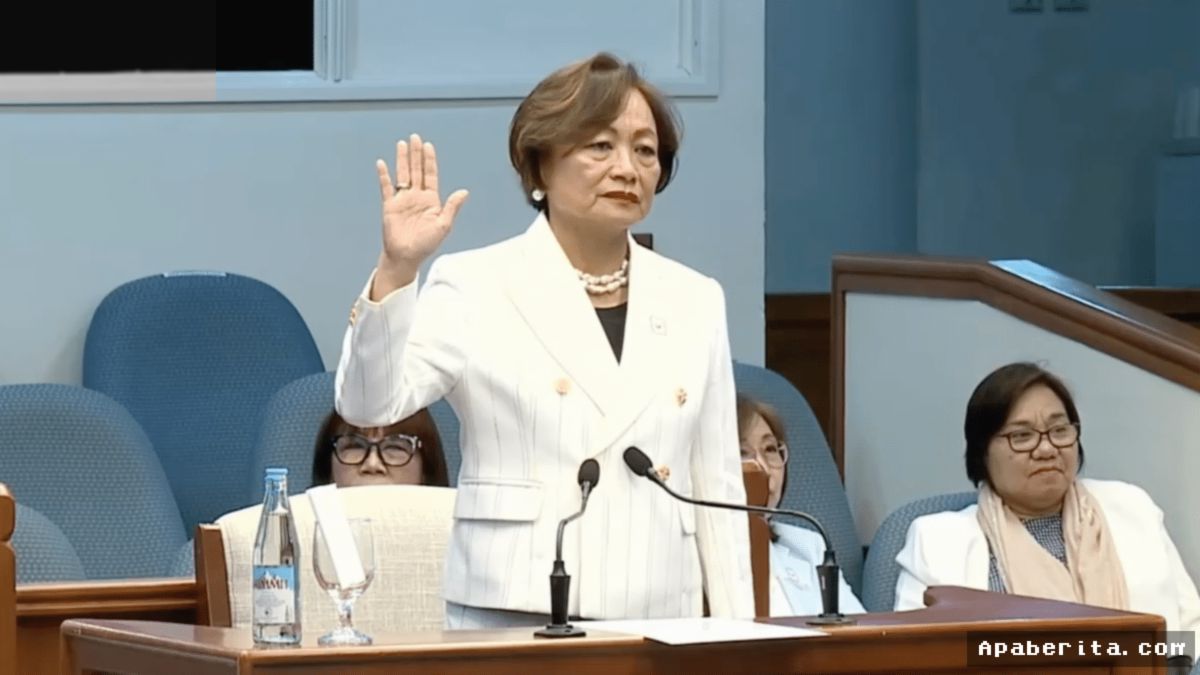
Mantan Ketua Pengadilan Anti-Korupsi Sandiganbayan, Amparo Cabotaje-Tang, menegaskan bahwa kelalaian berulang yang dilakukan oleh pejabat publik dalam melaporkan daftar harta kekayaan dapat dikategorikan sebagai upaya penyembunyian aset yang disengaja. Pernyataan tegas tersebut disampaikan saat dirinya dihadirkan sebagai saksi ahli oleh tim penuntut dalam sidang pemakzulan di hadapan Senat Filipina di Manila.
Dalam keterangannya, Cabotaje-Tang menyoroti pentingnya kepatuhan terhadap pengisian Statement of Assets, Liabilities and Net Worth (SALN)—dokumen setara Laporan Harta Kekayaan Penyelenggara Negara (LHKPN). Menurutnya, pejabat publik tidak dapat terus-menerus berdalih lupa atau melakukan kekeliruan administratif jika penghapusan atau ketidaksesuaian data aset terjadi secara berturut-turut dalam periode pelaporan tahunan.
Indikasi Kesengajaan dan Pelanggaran Integritas
Cabotaje-Tang menjelaskan bahwa hukum menuntut transparansi mutlak dari setiap aparatur sipil dan pejabat tinggi negara. Kegagalan mencantumkan aset berharga secara konsisten mencerminkan adanya niat buruk (bad faith) yang merusak prinsip akuntabilitas publik.
"Kelalaian berulang dalam mencantumkan informasi penting dalam SALN bukan sekadar kekeliruan teknis, melainkan dapat dipandang sebagai upaya terencana untuk menyembunyikan kekayaan dan memenuhi unsur ketidakjujuran berat," ujar Amparo Cabotaje-Tang di hadapan majelis persidangan Senat.
Tim penuntut dari DPR Filipina (House of Representatives) sengaja menghadirkan purnawirawan hakim tersebut guna memperkuat kerangka dakwaan kedua terkait dugaan ketidakjujuran serta pelanggaran konstitusi oleh terdakwa pemakzulan. Kesaksian ini menjadi landasan yurisprudensi penting dalam menilai apakah kejanggalan dokumen kekayaan murni kesalahan tata usaha atau tindak pidana korupsi.
Kronologi dan Kerangka Pembuktian di Sidang
Proses pembuktian terkait keabsahan dokumen kekayaan pejabat publik di persidangan berjalan melalui beberapa tahapan sistematis:
- Verifikasi Dokumen Historis: Penuntut meneliti catatan pelaporan SALN terdakwa selama beberapa tahun anggaran berturut-turut guna menemukan pola ketidakteraturan data.
- Identifikasi Aset yang Tidak Dilaporkan: Tim investigasi mencocokkan kepemilikan riil, seperti properti dan rekening bank, dengan data yang tercantum dalam laporan resmi.
- Pemeriksaan Ahli Hukum: Majelis menghadirkan pakar hukum antikorupsi untuk membedah batasan antara kelalaian administratif tanpa sengaja dan tindakan penyembunyian aset terencana.
- Uji Alibi Pembelaan: Terdakwa diberikan kesempatan menjelaskan anomali laporan, termasuk klaim kesalahan juru ketik atau kekeliruan interpretasi regulasi.
Perbandingan Kelalaian Administratif vs Penyembunyian Terencana
Untuk membedakan derajat pelanggaran pelaporan aset, persidangan memetakan perbedaan signifikan antara kelalaian biasa dengan tindakan manipulasi data:
| Parameter Penilaian | Kelalaian Administratif Ringan | Penyembunyian Aset Terencana |
|---|---|---|
| Frekuensi Kejadian | Terjadi satu kali atau bersifat insidental. | Terjadi secara berulang dalam beberapa periode laporan. |
| Sifat Informasi | Kesalahan ketik minor atau keterlambatan pembaruan nilai. | Penghapusan total aset bernilai signifikan (tanah, saham, kas). |
| Implikasi Hukum | Teguran administratif atau sanksi disiplin ringan. | Dakwaan ketidakjujuran berat, pemakzulan, hingga proses pidana. |
Sidang pemakzulan ini diprediksi akan menjadi preseden hukum krusial di Filipina, mempersempit celah bagi pejabat publik untuk menyembunyikan kekayaan mencurigakan di balik dalih ketidaktelitian administratif.






Comments (0)