 bagus-nugroho
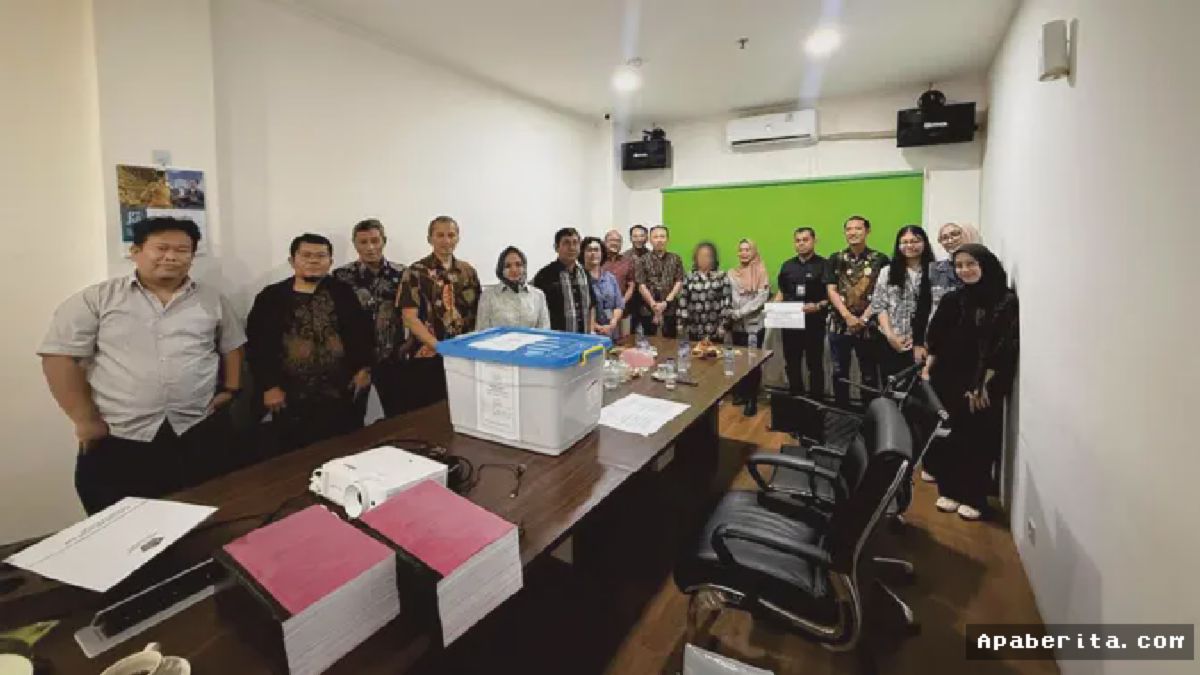
Langkah tegas dalam mengawal penerimaan negara kembali ditunjukkan oleh Direktorat Jenderal Pajak (DJP). Kantor Wilayah (Kanwil) DJP Jakarta Pusat secara resmi menyerahkan seorang tersangka kasus tindak pidana di bidang perpajakan beserta barang bukti kepada pihak Kejaksaan Negeri (Kejari) Jakarta Pusat. Langkah penegakan hukum ini diambil setelah berkas penyidikan dinyatakan lengkap atau P-21 oleh kejaksaan, mempertegas komitmen otoritas fiskal dalam menindak tegas para penunggang bebas pajak di Indonesia.
Kasus pidana yang menyita perhatian publik ini diperkirakan telah menimbulkan kerugian keuangan negara yang tidak sedikit, yakni mencapai Rp 3,32 miliar. Nilai fantastis tersebut merupakan akumulasi dari kewajiban perpajakan yang sengaja dikesampingkan atau disalahgunakan oleh tersangka melalui penyimpangan pelaporan kewajiban perpajakannya. Penyerahan tersangka dan barang bukti—atau yang kerap dikenal dengan proses Tahap II—menjadi sinyal kuat bahwa otoritas pajak tidak main-main dalam menindak setiap pelanggaran hukum.
Penegakan Hukum Tegas demi Keadilan Fiskal
Proses hukum ini merupakan buah dari sinergi berkelanjutan antara Penyidik Pegawai Negeri Sipil (PPNS) Kanwil DJP Jakarta Pusat, Kepolisian Republik Indonesia, dan Kejaksaan Tinggi/Kejaksaan Negeri. Kerja sama lintas lembaga ini dilakukan secara terukur demi memastikan seluruh proses hukum tindak pidana perpajakan berjalan transparan dan berkeadilan.
"Penyerahan tersangka dan barang bukti ini merupakan bukti nyata konsistensi kami dalam menegakkan hukum perpajakan. Kami ingin memberikan pesan yang sangat jelas bahwa tindak pidana perpajakan akan ditindak tegas demi melindungi hak-hak negara dan menjaga keadilan bagi mayoritas wajib pajak yang telah patuh," tegas perwakilan Kanwil DJP Jakarta Pusat.
Otoritas perpajakan menegaskan bahwa langkah pemidanaan sebenarnya merupakan upaya hukum terakhir atau ultimum remedium. Sebelum sampai pada tahap penyidikan hingga penyerahan ke kejaksaan, DJP telah memberikan kesempatan yang cukup kepada wajib pajak untuk melakukan pembetulan dan pelunasan tunggakan pajak beserta sanksi administrasinya. Namun, ketika iktikad baik tersebut diabaikan, proses pidana menjadi satu-satunya jalan untuk memulihkan kerugian kas negara.
Modus Operandi dan Ancamam Hukuman Pidana
Tersangka diduga kuat melakukan perbuatan melanggar hukum sebagaimana diatur dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) yang telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Berikut adalah ringkasan data kunci terkait penanganan kasus pidana perpajakan ini:
| Indikator Kasus | Rincian Informasi |
|---|---|
| Total Kerugian Negara | Rp 3,32 Miliar |
| Institusi Penyidik | PPNS Kanwil DJP Jakarta Pusat |
| Penerima Pelimpahan (Tahap II) | Kejaksaan Negeri Jakarta Pusat |
| Landasan Hukum Utama | UU KUP / UU Harmonisasi Peraturan Perpajakan (HPP) |
Dalam praktik tindak pidana perpajakan di Indonesia, beberapa modus operandi yang paling sering diungkap oleh PPNS DJP meliputi:
- Penyampaian SPT Tidak Benar: Sengaja menyampaikan Surat Pemberitahuan (SPT) Masa maupun Tahunan yang isinya tidak benar atau tidak lengkap.
- Faktur Pajak Fiktif: Menerbitkan atau menggunakan faktur pajak yang tidak berdasarkan transaksi sebenarnya (TBTS).
- Penggelapan Setoran Pajak: Sengaja tidak menyetorkan pajak yang telah dipotong atau dipungut dari pihak ketiga ke kas negara.
Langkah progresif ini mendapat apresiasi luas dari pengamat ekonomi dan hukum fiskal. Penindakan ini dinilai sangat penting untuk menjaga wibawa institusi penerimaan negara. "Tanpa penegakan hukum yang konsisten dan berwibawa, kesadaran serta kepatuhan sukarela dari wajib pajak akan sulit terbangun," ungkap seorang pakar hukum perpajakan. Kini, penanganan kasus penggelapan pajak Rp 3,32 miliar tersebut sepenuhnya berada di tangan Kejaksaan Negeri Jakarta Pusat untuk segera dilimpahkan ke meja hijau Pengadilan Negeri.






Comments (0)