 putri-anggraini
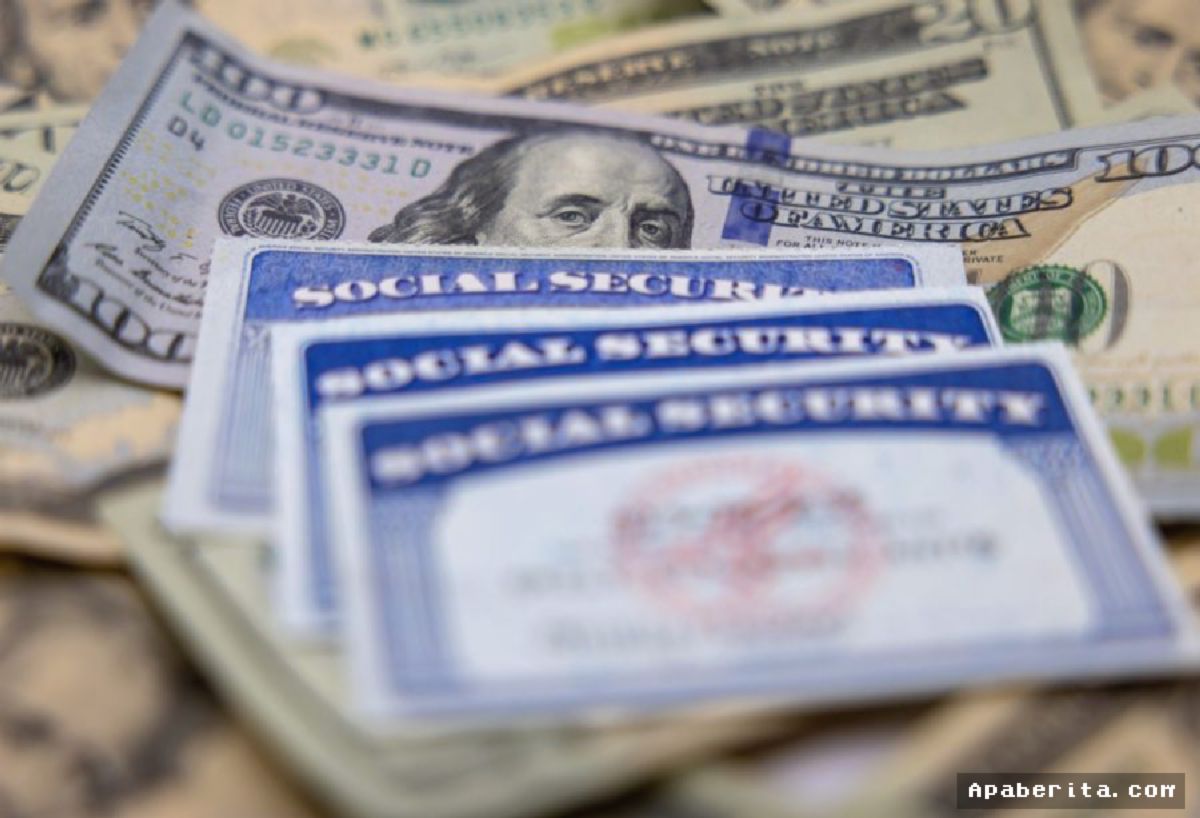
Membayangkan masa tua yang tenang, bebas dari hiruk-pikuk rutinitas kerja, dan menikmati hari-hari pensiun tanpa kecemasan finansial adalah impian hampir setiap pekerja. Namun, di balik bayangan indah tersebut, terdapat kalkulasi matematis yang cukup rumit mengenai berapa banyak uang yang benar-benar dibutuhkan untuk menjaga standar hidup tetap layak. Bagi masyarakat Amerika Serikat, patokan nominal untuk mencapai titik aman tersebut kini berada di angka yang sangat fantastis.
Berdasarkan survei terbaru yang dirilis oleh lembaga manajemen aset global Schroders, mayoritas warga Amerika Serikat percaya bahwa mereka membutuhkan setidaknya US$ 1,2 juta (sekitar Rp19 miliar dengan kurs saat ini) dalam bentuk tabungan untuk dapat pensiun dengan nyaman. Angka tujuh digit ini menjadi ambisi finansial utama bagi banyak pekerja di Negeri Paman Sam. Meski demikian, para ahli keuangan mengingatkan bahwa nominal raksasa tersebut bukanlah sebuah garansi mutlak yang berlaku sama di semua tempat.
Ilusi "Angka Ajaib" dan Realitas Geografis
Besarnya dana pensiun yang dibutuhkan sebenarnya sangat relatif dan bergantung pada satu faktor kunci yang sering kali diabaikan: di mana seseorang memilih untuk menghabiskan masa tuanya. Nilai nominal US$ 1,2 juta mungkin terdengar sangat besar, tetapi daya belinya dapat menyusut drastis tergantung pada lokasi geografis dan tingkat inflasi lokal.
Di negara bagian dengan biaya hidup tinggi seperti California, New York, atau Hawaii, angka 1,2 juta dolar tersebut mungkin hanya mampu bertahan selama 10 hingga 15 tahun. Tingginya pajak properti, sewa hunian, serta harga kebutuhan pokok di kawasan metropolitan besar secara perlahan menggerus tabungan pensiun tersebut lebih cepat dari yang diperkirakan.
"Banyak orang terjebak pada angka nominal tanpa memperhitungkan daya beli lokal. Tabungan pensiun yang tampak melimpah di satu kota bisa jadi hanya cukup untuk memenuhi kebutuhan dasar di kota lain," ungkap seorang analis perencanaan keuangan senior.
Perbandingan Daya Tahan Dana Pensiun Berdasarkan Wilayah
Untuk memahami bagaimana lokasi memengaruhi ketahanan dana pensiun senilai US$ 1,2 juta, berikut adalah gambaran estimasi daya tahan dana tersebut di beberapa kategori wilayah Amerika Serikat:
| Kategori Wilayah | Estimasi Daya Tahan Dana ($1.2M) | Faktor Pengaruh Utama |
|---|---|---|
| Metropolitan Biaya Tinggi (mis. New York, San Francisco) | 12 – 15 Tahun | Pajak daerah tinggi, harga hunian melambung, biaya hidup mahal. |
| Wilayah Suburb / Biaya Sedang (mis. Texas, Florida) | 18 – 22 Tahun | Pajak sedang, biaya perumahan relatif terjangkau, layanan publik stabil. |
| Pedesaan / Biaya Rendah (mis. Mississippi, Oklahoma) | 25 – 30+ Tahun | Biaya kebutuhan pokok rendah, tarif pajak rendah, properti terjangkau. |
Faktor-Faktor Penentu Ketahanan Tabungan Masa Tua
Selain faktor lokasi tempat tinggal, terdapat sejumlah variabel penting lainnya yang dapat memengaruhi apakah dana US$ 1,2 juta tersebut benar-benar mencukupi untuk masa pensiun:
- Biaya Layanan Kesehatan (Healthcare): Seiring bertambahnya usia, pengeluaran untuk medis dan perawatan kesehatan cenderung meningkat secara signifikan melebihi rata-rata inflasi.
- Beban Pajak Properti dan Pendapatan: Beberapa negara bagian menerapkan pajak yang tinggi atas pendapatan pensiun atau properti yang dimiliki, yang dapat mengurangi jumlah dana bersih harian.
- Laju Inflasi dan Investasi: Strategi pengalokasian sisa dana dalam instrumen investasi yang tepat sangat krusial agar nilai tabungan tidak tergerus oleh laju inflasi tahunan.
- Gaya Hidup dan Kebutuhan Tersier: Keputusan untuk sering bepergian (travelling), memiliki hobi mahal, atau membantu keuangan keluarga akan mempercepat pemakaian dana pensiun.
Pelajaran Perencanaan Keuangan Bagi Masyarakat Global
Fenomena ini memberikan pelajaran berharga tidak hanya bagi warga Amerika Serikat, tetapi juga bagi masyarakat global termasuk di Indonesia. Menentukan target dana pensiun tidak boleh hanya didasarkan pada keinginan mencapai "angka cantik" semata, melainkan harus dipetakan berdasarkan rencana gaya hidup dan lokasi tempat tinggal setelah berhenti bekerja.
Strategi arbitrase geografis—yaitu mengumpulkan dana di kawasan berpenghasilan tinggi lalu menghabiskannya di daerah berbiaya hidup rendah saat pensiun—kini menjadi pilihan populer bagi banyak orang. Dengan perencanaan yang matang, masa tua yang tenang dan sejahtera bukan lagi sekadar impian di atas kertas, melainkan kepastian finansial yang realistis.






Comments (0)