 hendra-wijaya
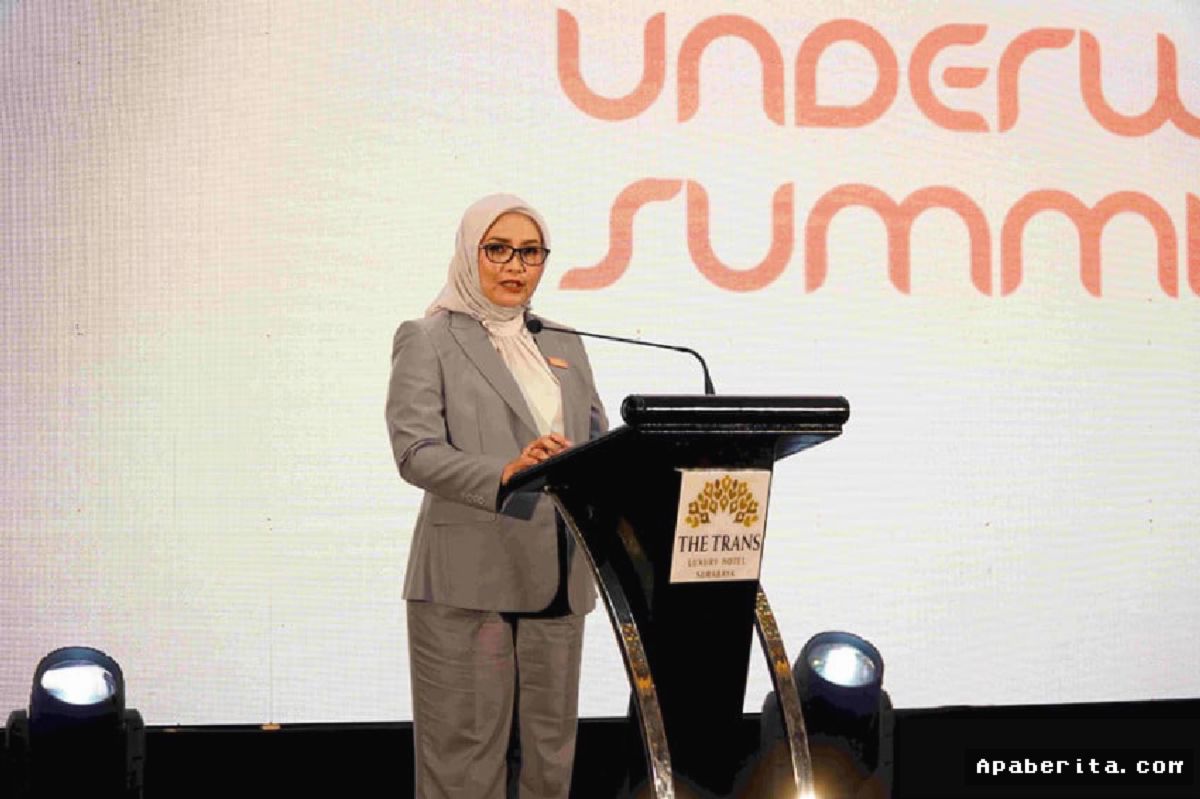
Di tengah dinamika pascapandemi dan perubahan pola hidup masyarakat yang serba cepat, lanskap risiko kesehatan di Indonesia mengalami pergeseran signifikan. Penyakit tidak menular seperti diabetes, hipertensi, hingga gangguan kesehatan mental kini semakin marak menyerang kelompok usia produktif. Kondisi ini menuntut industri asuransi jiwa dan kesehatan untuk tidak lagi bergantung pada metode konvensional dalam mengukur tingkat risiko calon pemegang polis. Pelaku industri kini secara masif mendorong penguatan fungsi underwriting berbasis data (data-driven underwriting) guna menjaga transparansi, akurasi premi, serta keberlanjutan bisnis jangka panjang.
Tantangan Kompleksitas Risiko Kesehatan Modern
Proses underwriting—yakni tahapan evaluasi dan seleksi risiko yang dilakukan perusahaan asuransi sebelum menyetujui klaim atau polis—kini berada di persimpangan jalan teknologi. Model penilaian tradisional yang hanya mengandalkan riwayat medis singkat dan kuesioner kertas dinilai sudah tidak memadai untuk merespons profil kesehatan masyarakat modern yang sangat kompleks.
Pertumbuhan klaim kesehatan yang meningkat hingga 24,9 persen pada tahun lalu menjadi indikator nyata betapa besarnya tekanan finansial yang dihadapi perusahaan asuransi jika tidak cermat dalam memetakan risiko sejak awal. Tanpa kalkulasi yang presisi, risiko terjadinya adverse selection—kondisi di mana calon nasabah berisiko tinggi membeli polis tanpa imbalan premi yang setara—akan mengancam ketahanan solvabilitas industri secara menyeluruh.
"Underwriting berbasis data bukan sekadar tren teknologi, melainkan kebutuhan mendesak untuk menjaga rasio klaim tetap sehat. Dengan memanfaatkan analitik prediktif, kami dapat memberikan penentuan premi yang jauh lebih adil (*fair pricing*) sesuai dengan gaya hidup nyata nasabah," ujar Budi Santoso, pengamat dan pakar aktuaria asuransi kesehatan nasional.
Transformasi Digital dan Peran Big Data
Integrasi big data, kecerdasan buatan (artificial intelligence), dan kecanggihan perangkat pelacak kesehatan (wearable devices) kini memungkinkan aktuaris serta underwriter mengumpulkan informasi secara real-time. Penilaian risiko tidak lagi bersifat statis berdasarkan kelompok umur semata, melainkan bergerak dinamis mengikuti rekam jejak aktivitas fisik dan histori riwayat klinis digital.
Berikut adalah perbandingan pendekatan antara metode underwriting tradisional dan modern berbasis data yang diterapkan dalam industri saat ini:
| Parametrik | Underwriting Konvensional | Underwriting Berbasis Data |
|---|---|---|
| Sumber Data | Kuesioner manual & rekam medis fisik | IoT, wearable devices, AI, & big data medis |
| Waktu Pemrosesan | 3 hingga 7 hari kerja | Real-time (hitungan menit) |
| Penetapan Premi | Statis berdasarkan kelompok usia | Dinamis sesuai profil risiko individu |
Penerapan sistem penerimaan risiko cerdas ini membawa sejumlah manfaat utama bagi ekosistem asuransi nasional:
- Akurasi Penilaian Risiko: Meminimalkan kesalahan kalkulasi premi melalui pemodelan stokastik dan analisis prediktif berakurasi tinggi.
- Proses Persetujuan Cepat: Memotong waktu penerbitan polis (*straight-through processing*) sehingga meningkatkan kepuasan nasabah.
- Personalisasi Produk: Memungkinkan lahirnya produk asuransi berbasis pay-as-you-live yang memberikan insentif diskon premi bagi nasabah bernavigasi hidup sehat.
Perlindungan Data Pribadi dan Pengawasan Regulasi
Meskipun efisiensi underwriting berbasis data menawarkan peluang besar, tantangan tata kelola dan privasi data tetap menjadi perhatian utama. Implementasi Undang-Undang Perlindungan Data Pribadi (UU PDP) serta pengawasan ketat dari Otoritas Jasa Keuangan (OJK) mengharuskan setiap perusahaan asuransi menjamin keamanan data medis nasabah.
Perusahaan asuransi wajib menerapkan enkripsi tingkat tinggi dan memperoleh persetujuan eksplisit (explicit consent) dari calon pemegang polis sebelum mengolah data kesehatan pribadi mereka. Langkah perlindungan ini sangat krusial untuk mempertahankan kepercayaan publik di tengah era digitalisasi keuangan yang kian agresif.






Comments (0)