 hendra-wijaya
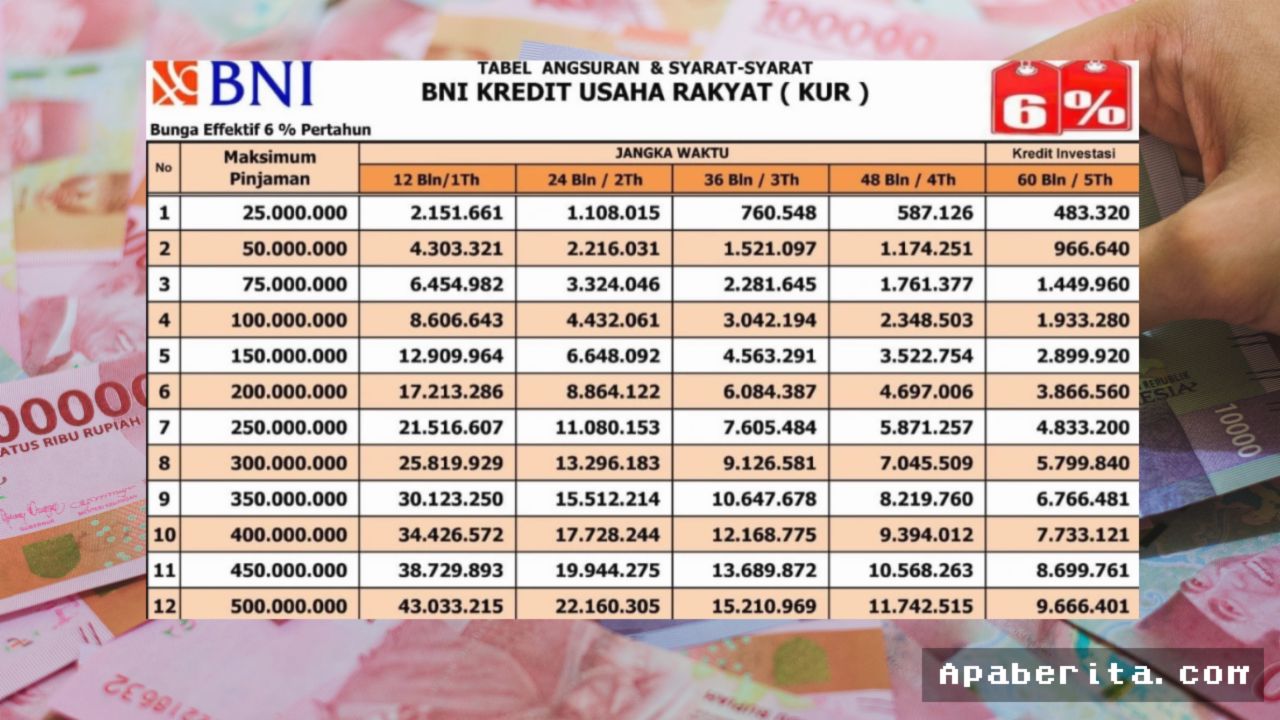
PT Bank Negara Indonesia (Persero) Tbk kembali mempertegas komitmennya dalam memperkuat permodalan sektor usaha mikro, kecil, dan menengah (UMKM) melalui program Kredit Usaha Rakyat (KUR) 2026. Bagi pelaku usaha yang membutuhkan ekspansi modal kerja maupun investasi, fasilitas pinjaman hingga Rp100 juta menjadi salah satu skema yang paling diminati karena menawarkan bunga bersubsidi sebesar 6 persen efektif per tahun untuk debitur penerima pertama.
Penyaluran KUR BNI dirancang untuk memperluas akses pembiayaan formal kepada unit usaha produktif yang layak namun belum sepenuhnya memiliki agunan tambahan konvensional. Melalui skema bunga ringan ini, beban cicilan bulanan debitur dapat ditekan secara signifikan sehingga likuiditas operasional usaha tetap terjaga sehat.
"Penyaluran pembiayaan bersubsidi ini diarahkan tepat sasaran guna mendorong kapasitas produksi dan daya saing pelaku usaha lokal agar mampu naik kelas secara berkelanjutan," demikian pernyataan resmi manajemen BNI terkait strategi pembiayaan UMKM tahun 2026.
Rincian Simulasi Angsuran Plafon Rp100 Juta
Besaran angsuran pinjaman KUR BNI Rp100 juta ditentukan oleh jangka waktu pembiayaan (tenor) yang dipilih nasabah, mulai dari 1 tahun hingga 5 tahun. Berikut adalah rincian estimasi cicilan per bulan:
- Tenor 12 Bulan (1 Tahun): Estimasi cicilan sebesar Rp8.606.643 per bulan.
- Tenor 24 Bulan (2 Tahun): Estimasi cicilan sebesar Rp4.432.061 per bulan.
- Tenor 36 Bulan (3 Tahun): Estimasi cicilan sebesar Rp3.042.194 per bulan.
- Tenor 48 Bulan (4 Tahun): Estimasi cicilan sebesar Rp2.348.503 per bulan.
- Tenor 60 Bulan (5 Tahun): Estimasi cicilan sebesar Rp1.933.280 per bulan.
Syarat Utama Pengajuan KUR BNI 2026
Calon debitur diwajibkan memenuhi serangkaian kriteria kelayakan administratif dan operasional sebelum mengajukan pinjaman, antara lain:
- Individu Warga Negara Indonesia (WNI) berusia minimal 21 tahun atau sudah menikah.
- Memiliki usaha produktif yang telah berjalan aktif minimal 6 bulan berturut-turut.
- Tidak sedang menerima fasilitas kredit modal kerja atau investasi serupa dari perbankan lain (kecuali kredit konsumtif seperti KPR, KKB, atau kartu kredit dengan kolektibilitas lancar).
- Memiliki rekam jejak riwayat kredit bersih pada Sistem Layanan Informasi Keuangan (SLIK OJK).
- Menyiapkan dokumen legalitas: e-KTP, Kartu Keluarga (KK), Nomor Induk Berusaha (NIB) atau Surat Keterangan Usaha (SKU) dari kelurahan, serta NPWP aktif.
Tahapan dan Prosedur Pengajuan
Proses permohonan kredit dapat dilakukan secara langsung di kantor cabang maupun melalui kanal digital resmi perbankan dengan urutan prosedur sebagai berikut:
- Pengumpulan Berkas: Nasabah menyiapkan seluruh dokumen administratif dan legalitas usaha dalam bentuk fisik maupun digital.
- Pendaftaran Permohonan: Pemohon mengajukan permohonan via laman eForm BNI atau datang langsung ke unit layanan BNI terdekat dengan mengisi formulir aplikasi KUR.
- Verifikasi Dokumen dan Sistem: Petugas bank melakukan pengecekan keabsahan dokumen serta evaluasi riwayat kredit debitur melalui SLIK.
- Survei Lapangan: Tim analisis perbankan meninjau langsung lokasi usaha untuk menilai kelayakan omzet, perputaran kas, dan kapasitas riil debitur.
- Akad Kredit dan Pencairan: Setelah berkas disetujui, debitur menandatangani perjanjian kredit dan dana langsung ditransfer ke rekening BNI nasabah.






Comments (0)